Aprovado no âmbito da reforma tributária sobre o consumo, o imposto seletivo, conhecido como imposto do pecado, começa em 2027 e tem o objetivo de encarecer produtos ou atividades que causam danos à saúde ou ao meio ambiente.
A lista inclui bebidas alcoólicas, refrigerantes e cigarros. O novo imposto também vai incidir sobre alguns veículos, conforme o nível de poluição, sobre a extração de bens minerais, e sobre loterias, apostas e jogos de fantasy sports.
Para começar a valer efetivamente, o Congresso Nacional precisa aprovar a regulamentação do imposto, mas a proposta do governo federal ainda não foi enviada. O Executivo diz que isso será feito até o fim deste ano.
➡️Levantamento da Fiocruz, citado pelo Ministério da Saúde, diz que, em 2019, o consumo de álcool custou R$ 18,8 bilhões, dos quais R$ 1,1 bilhão relativo a custos federais diretos com hospitalizações e procedimentos ambulatoriais no SUS, e R$ 17,7 bilhões à perda de produtividade pela mortalidade prematura, licenças e aposentadorias precoces decorrentes de doenças associadas ao consumo de álcool, perda de dias de trabalho por internação hospitalar e licença médica previdenciária.
➡️No Brasil, segundo o Ministério da Saúde, as doenças relacionadas ao tabagismo geram um custo indireto de R$ 86,3 bilhões por ano, o que resulta em um gasto total anual de R$ 153,5 bilhões para o governo, o equivalente a 1,6% do PIB. “Em contrapartida, a arrecadação de tributos federais na venda de cigarros é de apenas R$ 8 bilhões por ano, o que evidencia desequilíbrio entre os gastos com a saúde e a arrecadação gerada pela comercialização do produto”, diz.
➡️Considerando as bebidas ultraprocessadas, como refrigerantes, isotônicos e refrescos, o governo estimou, em estudo para embasar o uso do imposto seletivo, que os custos contabilizados para o Sistema Único de Saúde (SUS) com o tratamento de doenças associadas ao consumo desses produtos são estimados em quase R$ 3 bilhões ao ano.

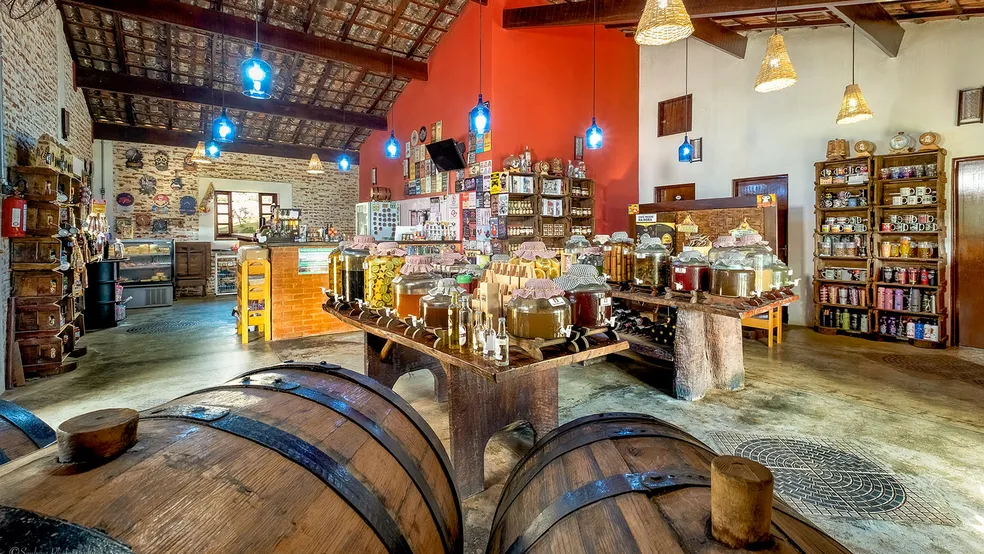
Comerciantes do Alto Tietê explicam como ‘imposto do pecado’ podem impactar nas vendas
Valor do imposto a ser cobrado
➡️O valor do imposto a ser cobrado de cada produto ainda não está definido. Na regulamentação, que terá de ser feita até o fim deste ano, para valer a partir de 2027, a área econômica irá propor, e o Legislativo definirá, quais serão as alíquotas.
“O projeto está em desenvolvimento interno em nível técnico de governo e depende de ajustes e definições finais, antes de sua divulgação. Apenas após a definição das alíquotas será possível estimar os eventuais impactos econômicos”, comunicou o Ministério da Fazenda.
➡️Produtores nacionais dizem que as bebidas alcoólicas, por exemplo, já têm taxação alta no Brasil, com carga tributária variando de 40% a mais de 80% do preço do produto, e avaliam que um eventual aumento dos impostos cobrados pressionará as margens de lucro, podendo gerar repasses aos preços, demissões e estímulo ao mercado ilegal (veja mais abaixo).
Como vai funcionar?
Pela sistemática da reforma tributária, o imposto seletivo será um tributo extra, ou seja, além da CBS e do IBS (impostos do governo federal, estados e municípios sobre o consumo). Ao contrário desses impostos, será vedado qualquer aproveitamento de crédito do imposto do pecado nas etapas anteriores ou posteriores da cadeia.
De acordo com o texto aprovado da reforma tributária, o imposto sobre o pecado substituirá o atual Imposto Sobre Produtos Industrializados (IPI), que permanecerá, a partir de 2027, apenas para itens da Zona Franca de Manaus (ZFM) produzidos em outras regiões do país.
“Embora restrito a poucos bens e serviços, o imposto seletivo é um complemento à regulamentação da Reforma Tributária, tendo em vista que uma significativa quantidade de produtos terá suas alíquotas de IPI zeradas em 2027”, informou o Ministério da Fazenda.
O imposto seletivo incidirá sobre os seguintes produtos:
- bebidas alcoólicas;
- cigarros e produtos fumígenos;
- bebidas açucaradas (refrigerantes e similares);
- veículos (conforme o nível de poluição), embarcações e aeronaves;
- extração de bens minerais, como minério de ferro, petróleo e gás natural;
- loterias, apostas e jogos de fantasy sports.
➡️Para bebidas alcoólicas de acordo com regra aprovada na reforma tributária, o imposto será uma combinação de:
- Uma alíquota específica: valor fixo, em reais (R$), de acordo com a graduação alcoólica, ou seja, bebidas com maior teor alcoólico terão imposto mais alto.
- Uma alíquota ad valorem: percentual sobre o valor do produto, de acordo com o tipo de bebida.
O que dizem representantes dos setores
Jones Valduga, o presidente da União Brasileira de Vitivinicultura (Uvibra), afirmou que o setor vê com “grande preocupação” a determinação da alíquota que incidirá sobre os vinhos. Ele lembra que o setor emprega mais de 90 mil pessoas diretamente, está presente em 17 estados e recebe três milhões de turistas por ano no enoturismo.
“A determinação da alíquota está nas mãos do Congresso Nacional, e o setor dispõe de subsídios técnicos qualificados para contribuir com esse debate. Nossa posição é clara: uma alíquota equilibrada protege a arrecadação, combate o mercado ilegal e preserva um patrimônio econômico, cultural e social que o Brasil levou mais de 150 anos para construir”, avaliou o executivo da Uvibra.
Segundo Eduardo Cidade, presidente Associação Brasileira de Bebidas Destiladas (ABBD), como as alíquotas do imposto seletivo ainda não foram definidas pelo governo, isso torna qualquer projeção de impacto no setor prematura. Ele observou que o peso dos tributos sobre destilados, atualmente, já supera o das cervejas no Brasil.
“O que a ABBD defende não é aumento de carga sobre nenhuma categoria — é a correção de uma assimetria. Um modelo que tribute a molécula de álcool [somente a quantidade em cada garrafa], não o rótulo [tipo de cada bebida] Com uma alíquota única por litro de álcool puro e uma alíquota única sobre o preço, a conta é proporcional: quem tem mais álcool paga mais, quem custa mais paga mais. Sem privilégios de categoria”, diz Eduardo Cidade.
Márcio Maciel, presidente-executivo do Sindicato Nacional da Indústria da Cerveja (Sindicerv), informou que estimativas do setor apontam para uma carga tributária atual de 56% sobre a cerveja, ou seja, a proporção de impostos no preço final, e que um possível aumento poderá ocasionar em alta de preços ao consumidor.

